Röviden
- A tervezet a kifizetőtől származó bevételhez 15%-os kiegészítőadó-számítást kapcsolna.
- A számításnál a fizetendő éves tételes adó összege beszámítható lenne.
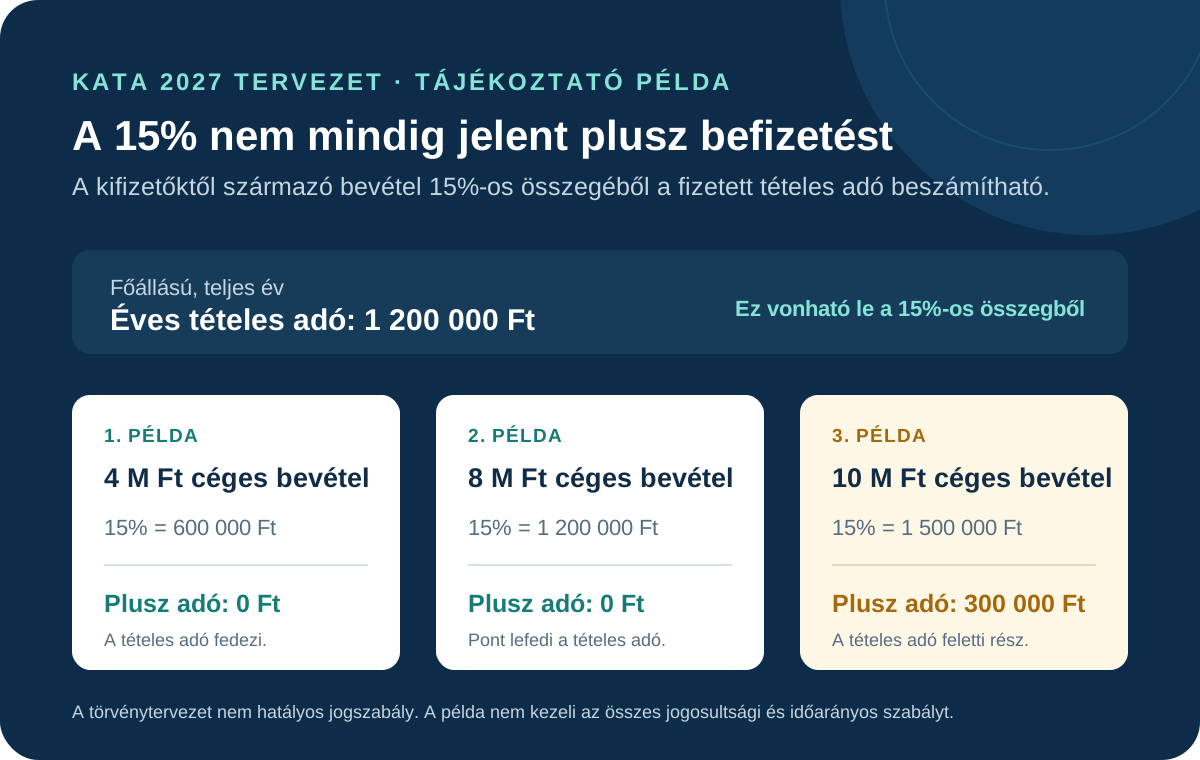
- Teljes évben, főállásúként fizetett 1,2 millió forintos tételes adó mellett a 15%-os összeg 8 millió forint céges bevételnél éri el ezt a szintet.
Mi történt, és hogyan érdemes értelmezni?
A 15 százalékos szabály első olvasásra úgy hangozhat, mintha minden, cégtől érkező számla után külön 15 százalék adót kellene befizetni. A társadalmi egyeztetésre közzétett tervezet szövege ennél árnyaltabb: a kifizetőktől származó bevétel 15 százalékából az adott évre fizetendő tételes adó összege beszámítható lenne. A kalkuláció tehát nem két, egymásra rakódó teljes adó, hanem egy éves összevetés.
Vegyünk egy egyszerű, teljes éves főállású példát. A tervezetben szereplő havi 100 000 forintos tételes adó egy év alatt 1 200 000 forint. Ha a vállalkozó 4 millió forintot számláz cégeknek, ennek 15 százaléka 600 000 forint. Mivel ez kisebb az éves tételes adónál, a beszámítás után nem marad külön fizetendő kiegészítő adó. A tételes adót ettől még meg kell fizetni; csak további összeg nem adódik hozzá.
Ugyanebben a példában 8 millió forint céges bevétel 15 százaléka pontosan 1 200 000 forint. Ez megegyezik a teljes éves tételes adóval, ezért itt sincs a tételes adón felüli különbözet. Ha viszont a céges bevétel 10 millió forint, annak 15 százaléka 1 500 000 forint. Az 1 200 000 forintos tételes adó beszámítása után 300 000 forint maradna külön fizetendő kiegészítő adóként.
A küszöb nem mindenkinél azonos. Nem főállású helyzetben a tervezet szerinti havi 50 000 forintos tételes adó teljes évben 600 000 forint lenne, ami mellett a 15 százalékos összeg 4 millió forint céges bevételnél érné el a tételes adó összegét. Év közbeni indulás, szünetelés vagy megszűnés esetén a tételes adó és a bevételi keret időarányos részletei is befolyásolhatják a számítást.
A 15 százalékos szabály csak az egyik szűrő. A tervezet a kifizetői bevételhez ügyfélkoncentrációs és korábbi munkáltatói korlátokat is kapcsolna. Emellett a teljes éves bevétel 22 millió forint feletti része a javaslat szerint más, 40 százalékos különadó-szabály alá esne. Emiatt a céges bevételt nem szabad egyetlen százalék alapján értékelni.
Mit jelenthet neked?
Ha részben cégeknek, részben magánszemélyeknek számlázol, a teljes bevételed mellett külön vezesd a kifizetőktől várt éves összeget. A kalkulátor ezért kérdezi ezt külön: ebből derül ki, hogy a 15%-os összevetés eléri-e a tételes adó szintjét.
A kalkulátorban a „külön fizetendő kiegészítő adó” csak akkor nő, amikor a céges bevétel 15 százaléka már nagyobb a beszámítható tételes adónál. Az „adózás utáni bevétel” e kalkulátorban nem vállalkozói nyereség: a működési költségeket, áfát, helyi iparűzési adót és minden egyéb lehetséges kötelezettséget nem von le.
A tervezet alapján most érdemes forgatókönyveket készíteni, de a számlázási vagy adózási döntést nem szabad kizárólag erre építeni. A végleges törvény, a hatálybalépés és a NAV részletes tájékoztatása módosíthatja a számítást.
Mi bizonytalan még?
- A 15%-os szabály a nyilvános törvénytervezet része, nem hatályos jogszabály.
- A végleges szöveg módosíthatja a beszámítás, az időarányosítás és a bevétel minősítésének részleteit.
Forrás
Gyakori kérdések
Minden céges számla után plusz 15 százalékot kellene fizetni?
A tervezet szerint nem feltétlenül. A kifizetői bevétel 15 százalékos összegéből a fizetendő tételes adó beszámítható lenne; csak a fennmaradó pozitív különbözet lenne külön fizetendő.
Mikortól lenne főállásban külön fizetendő kiegészítő adó?
Teljes éves, 1,2 millió forintos tételes adóval számolva a 15 százalékos összeg 8 millió forint céges bevételnél éri el ezt a szintet. E fölött a példában megjelenhet különbözet.
Hatályos már ez a szabály?
Nem. Ez a 2026. október 6-án közzétett nyilvános törvénytervezetben szerepel; a végleges törvény eltérhet.
A saját helyzeted mindig külön vizsgálatot igényel
Ez a cikk általános tájékoztatás, nem személyre szabott adó- vagy jogi tanácsadás. Döntés előtt ellenőrizd a hatályos szabályt, és szükség esetén kérj könyvelői vagy adószakértői segítséget.
Előzetes kalkulátor